
建設株は安すぎ?
なんとなく「建設株が安すぎないかな〜」とおもって注目しています。
というのもUNICON(407A)がPER8倍、予想配当利回りが5%だったんですよね。これは流石に安くないかな〜と。
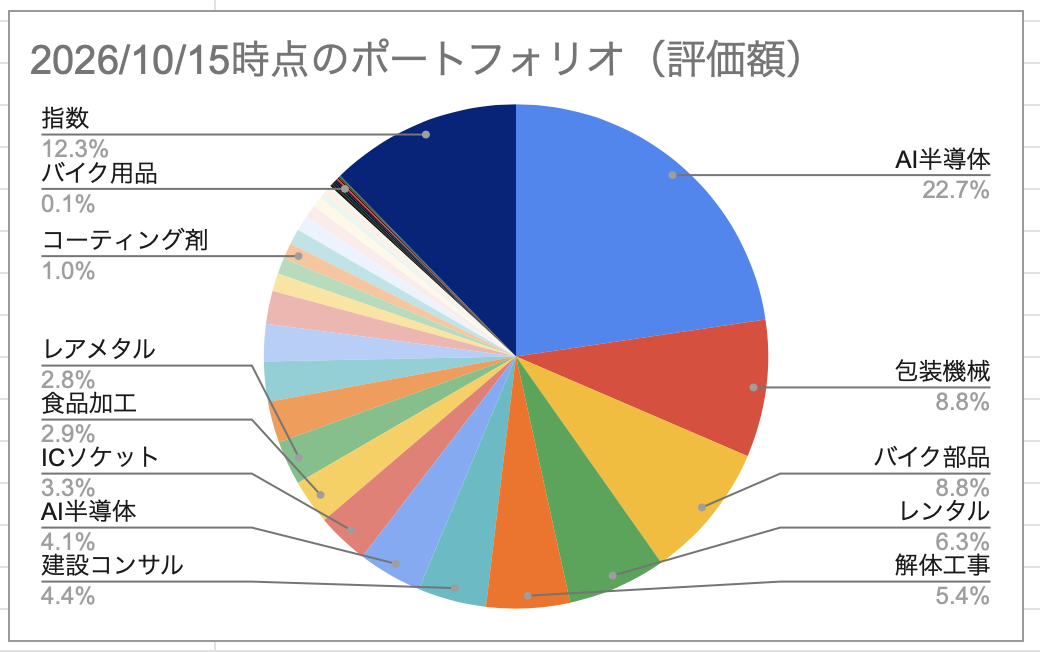
足元では金利が上がっていたり、住宅需要も低迷しそうだなあと思うものの、その一方でデーターセンター建設などは進んでおり、そっちなら採算も良いんじゃないかという気がしています。
UNICONについてはついさっき知ったばかりの会社で何も調べていません。ただ、良い会社だったらちょっとくらいは買っても良いかな〜と思案中です。
株主優待の呪縛
株主優待がある銘柄って、「優待が増えないなら買い増さなくて良いかな〜」と感じてしまう呪縛がありますよね。
個人的には「もっと買っても良いかな〜」と思っている銘柄でも、優待が増えないのに買い増すのもちょっとな〜なんて、よくわからん損得勘定が働いてなかなか買い増せません。
今期業績が良いのは硬いと思うし、もうちょい買おうかな〜。悩ましいな〜。
追伸
メルマガ登録よろしくね。 これからも有益な情報をお届けします。
コメント